Firemná hotovosť, ktorá potichu stráca hodnotu
Ak by boli naše peniaze zamestnancami, pracovali by efektívne?
Ležia nám na účtoch prostriedky, ktoré zatiaľ nemajú jasné určenie? Pri väčšom majetku nejde iba o to, koľko hotovosti firma alebo rodina má, ale akú úlohu má hotovosť v celkovej štruktúre majetku. Pri správe osobného a rodinného majetku preto zohľadňujem aj firemnú hotovosť: čo musí zostať dostupné pre prevádzku a čo môže slúžiť dlhodobým cieľom.
Firemná hotovosť nie je len položka na účte. Rozhoduje, koľko likvidity má zostať dostupnej pre prevádzku, príležitosti a bezpečnosť, a ktorá časť kapitálu má už pracovať dlhodobo.
Ako Wealth manager senior v Swiss Life Select Slovensko sa na túto tému pozerám cez strategickú správu majetku a kapitálu.
Skúsme si na chvíľu predstaviť, že riadime tím ľudí. Ak by sme mali v tíme niekoho, kto síce každé ráno príde, ale celých osem hodín nerobí absolútne nič, pravdepodobne by sme takýto stav dlho netolerovali.
Takýto človek by bral mzdu, zaberal miesto v kancelárii a neprinášal by žiadnu hodnotu. Peniaze sú svojím spôsobom tiež naši „zamestnanci“.
Ak ich však nechávame pasívne ležať na bežných účtoch, nielenže nič nerobia, ale každý deň potichu strácajú na svojej reálnej hodnote.
Pre podnikateľov a bonitných investorov je pasívna hotovosť jednou z najčastejších, no najmenej viditeľných foriem neefektívnej správy majetku.
Efektívne riadenie cashflow je jednou z najčastejších tém, ktoré s bonitnými klientmi riešime. Je to jasný signál, že úspešní ľudia - či už majetok aktívne budujú, alebo ho získali predajom podielov či dedičstvom - vnímajú pasívnu hotovosť ako problém, ktorý vyžaduje pozornosť, ak nemá dôjsť k zbytočnej erózii majetku.
Pre koho sme pripravili tento článok
Tento text je určený pre tých, ktorí už dosiahli úroveň majetku, kde iba tradičné bankové produkty prestávajú byť dostatočným riešením. Je určený najmä pre:
Majiteľov firiem, ktorí riešia otázku efektívnej správy nerozdeleného zisku a holdingových štruktúr.
HNWI klientov a rentierov, ktorých kapitál musí generovať cashflow pre ich životný štýl.
Rodiny spravujúce rodinný majetok, kde je prioritou ochrana kúpnej sily pre ďalšie generácie.
Všetkých, ktorí rozumejú riziku koncentrácie a vnímajú, že držanie hotovosti v jednej banke a mene nie je bez rizika; ochrana vkladov má na Slovensku limit 100 000 € na vkladateľa v jednej banke.
Pozrite si tento článok ako YouTube video
Vypočujte si tento článok ako Spotify Podcast
Vypočujte si tento článok ako Podcasts
Pasívna hotovosť: Falošný pocit bezpečia
Mnohí podnikatelia a bonitní investori udržiavajú na účtoch vysokú likviditu (často aj stovky tisíc eur) pre pocit bezpečia. V dobe neistoty sa môže hotovosť zdať ako jediná „istota“. Problémom však je, že zatiaľ čo nominálna hodnota na výpise z účtu ostáva rovnaká, reálna kúpna sila peňazí sa nezastaviteľne topí.
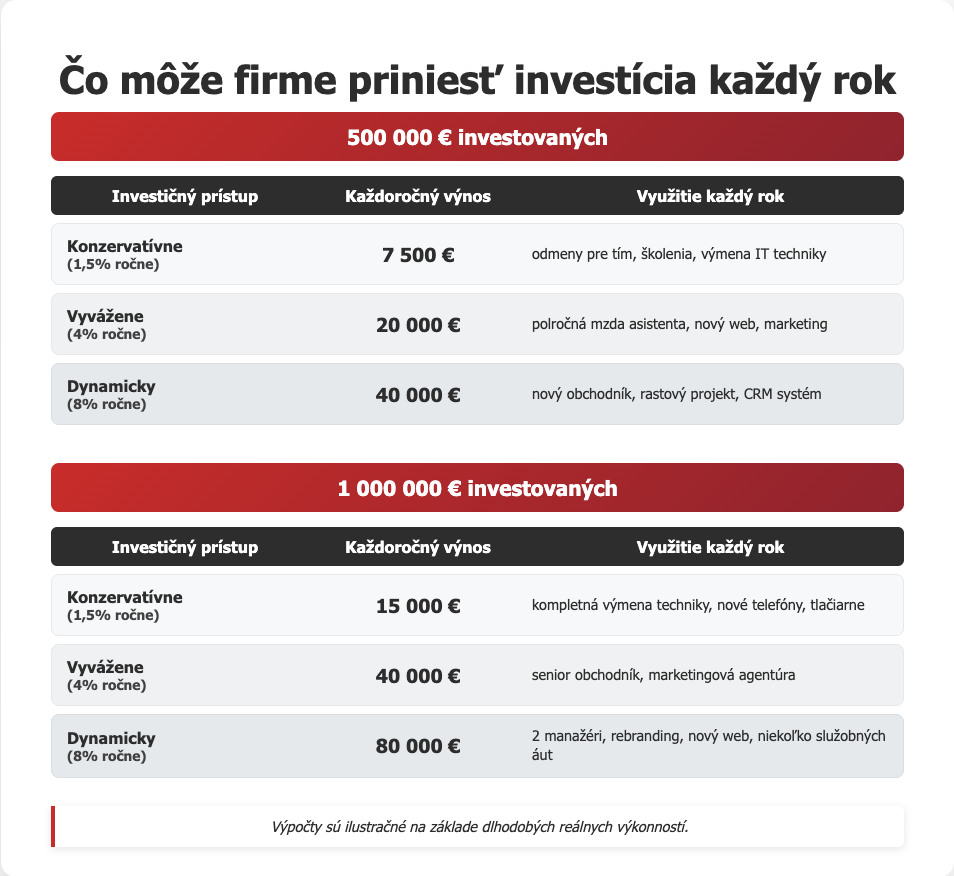
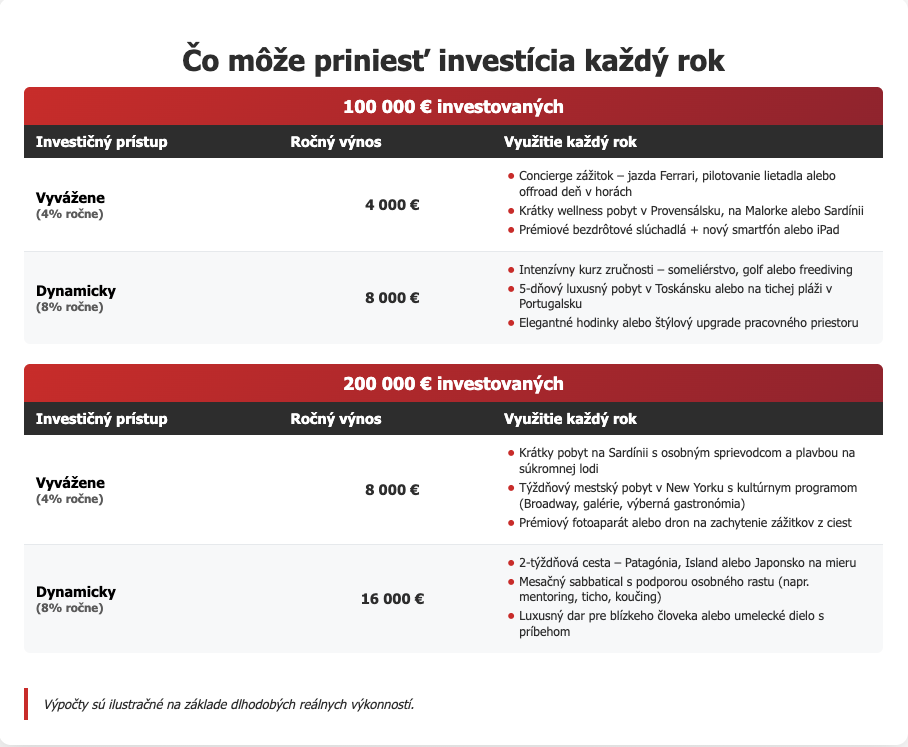
Pri inflácii na úrovni 4 % platíme každý rok „neviditeľnú faktúru“ za to, že náš majetok stojí (ide o ilustráciu; skutočná inflácia sa mení a nevieme ju predpovedať):
500 000 € stratí za rok približne 20 000 €.
1 000 000 € stratí ročne približne 40 000 €.
Skryté náklady, o ktorých sa často nehovorí
Pre bonitných investorov však strata kúpnej sily nie je jediným problémom. Druhým je daňová neefektivita. Ak držíte hotovosť na bežných či vkladových produktoch, platíte daň z každého eura úroku, ktorý banka pripíše. Ďalším bodom je náklad ušlej príležitosti.
Ak by niekto vlastnil prémiovú nehnuteľnosť, pravdepodobne by ju nenechal roky prázdnu a bez nájomníka. Pri hotovosti je to rovnaké - ak jej neurčíme jasnú úlohu, strácame potenciál, ktorý mohol financovať váš životný štýl, charitatívne zámery alebo nové investičné príležitosti, ktoré sa na trhu objavia.
Paradox likvidity: Prečo hotovosť v banke nie je jediné riešenie
Častým argumentom pre držanie vysokej hotovosti na účte je potreba mať „rýchle peniaze“ na nečakaný biznis deal alebo nákup aktíva v kríze. Častou obavou je, že investovaním by sa stratila potrebná flexibilita. To je však väčšinou skôr mýtus. Pri väčšom majetku sa dá časť držať dostupne a časť dlhodobo investovať; pomer závisí od vášho účelu, horizontu a tolerancie k riziku a nič z toho nie je zaručené.
Naše peniaze ako správni „zamestnanci“ tak môžu byť v stave pohotovosti na nové príležitosti, ale medzitým musia odvádzať prácu, ktorá pokryje aspoň náklady na ich existenciu.


Záver: Od pasívnej hotovosti k systému
Pasívna hotovosť vyzerá na prvý pohľad ako konzervatívna voľba, ale v realite je to rozhodnutie nechať kúpnu silu peňazí kolísať podľa vývoja cien, v prospech pocitu istoty. Peniaze sú nástroj – a ak im neurčíme úlohu my, urobí to za nás inflácia, dane a absencia systému.
V nasledujúcom článku sa pozrieme na to, ako si nastaviť systém, ktorý tieto nedostatky odstraňuje. Ukážeme si, ako profesionálne Family Office pristupujú k deleniu majetku, aby ste si zachovali kontrolu, likviditu a zároveň dlhodobo chránili hodnotu toho, čo ste vybudovali.
Od pasívnej hotovosti k systému správy majetku
Ako nastaviť architektúru aktív, likviditu a dlhodobú stratégiu tak, aby majetok pracoval ako systém.
Časté otázky
Na koho sa obrátiť so správou voľných peňazí vo firme aj súkromného majetku?
Na niekoho, kto firemné a súkromné financie majiteľa vidí ako jeden celok: hotovosť, firmu, súkromný majetok, investície, likviditu aj riziká. Takto sa na túto tému pozerám ako Wealth manager senior v Swiss Life Select Slovensko.
Prečo môže byť vysoká firemná hotovosť rizikom pre hodnotu majetku?
Vysoká hotovosť bez jasnej úlohy pôsobí bezpečne, ale pri inflácii, daniach a nevyužitých príležitostiach môže potichu znižovať reálnu hodnotu majetku. Problémom nie je samotná rezerva, ale kapitál, ktorý dlhodobo nemá určený účel.
Koľko likvidity má mať majiteľ firmy dostupnej?
Závisí od stability príjmov, plánovaných investícií, záväzkov a rodinnej situácie. Praktický cieľ je oddeliť prevádzkovú rezervu od kapitálu, ktorý môže pracovať v rámci širšej stratégie správy majetku.
Ako súvisí firemná hotovosť so strategickou správou majetku?
Firemné a súkromné financie majiteľa firmy sú prepojené. Strategická správa majetku rieši, ako hotovosť, firma, súkromný majetok, investície, likvidita a riziká spolu fungujú ako jeden systém.
Kedy má zmysel riešiť firemnú hotovosť s wealth managerom?
Keď hotovosť presahuje bežnú prevádzkovú rezervu, leží na účtoch bez jasného plánu alebo má majiteľ firmy rozhodnúť, čo má zostať likvidné a čo má pracovať dlhodobo.
Konzultácia
Ak máte pocit, že váš majetok momentálne stagnuje a hľadáte spôsob, ako mu vrátiť efektivitu, rád sa s vami pozriem na vašu situáciu. Spoločne identifikujeme, či existujú neefektívne miesta a nastavíme systém, ktorý bude pracovať pre vás.